主頁 / 部落格
2026/09/29 11:52文/記者朱語蕎
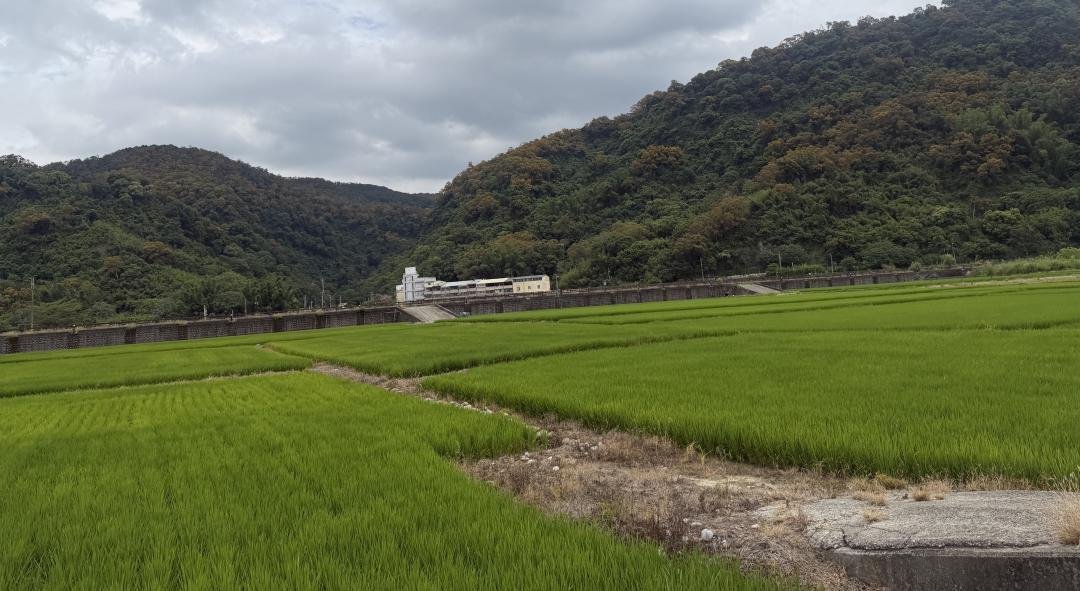
轉售已變更為非農用地,仍有機會省下土地增值稅。(記者朱語蕎攝)
土地移轉時若已變更為非農業用地,雖然無法申請不課徵土地增值稅,但若在民國89年1月28日《土地稅法》修正施行時仍屬農業用地且作農業使用,仍有機會節省土地增值稅。
新竹市林先生日前出售一筆千坪土地,因使用地類別已於94年變更為非農業用地,無法取得農用證明申請不課徵,原需繳納高達1700萬餘元的土地增值稅。
稅務局審查時發現,該地於民國89年1月28日仍屬農業用地且作農業使用,主動輔導林先生申請以當時公告土地現值為原地價,重新計算土地漲價總數額後,節省163萬元的土地增值稅。
市府表示,土地增值稅是在土地所有權移轉時,按土地漲價總數額採用漲價倍數累進稅率計算繳納。農業用地移轉給自然人且繼續作農用,可申請不課徵土地增值稅;但若後來變更為非農業用地、未作農業使用或移轉給非自然人,就必須按一般用地稅率課徵。
不過,若土地在《土地稅法》民國89年1月28日修正公布生效時,符合農業用地作農業使用規定,就可以申請以民國89年1月28日當期公告土地現值為原地價,計算漲價總數額,進而節省土地增值稅。
以上述林先生為例,他在民國84年6月取得該筆土地,當時公告土地現值為每平方公尺2,000元,持有至今公告土地現值已攀升為每平方公尺33,000元。
因土地使用地類別於民國94年9月由「農牧用地」變更編定為「特定目的事業用地」,因此無法取得「農業用地作農業使用證明書」申請農業用地不課徵,應納土地增值稅高達1,700萬餘元。
在稅務局審核時,細對農林航空測量所及新竹市都市發展處航照圖,確認該土地於民國89年1月28日當時仍為農牧用地且種有農作物,符合農業用地作農業使用規定,主動輔導林先生申請以民國89年1月當期的公告現值作為「原地價」,大幅縮減漲價總數額,成功節省163萬餘元的稅金。
市府提醒,作農業使用之農業用地,移轉與自然人時,得申請不課徵土地增值稅;若因土地已變更編定為非農業用地等原因,無法申請不課徵,可進一步檢視土地在《土地稅法》89年1月28日修正公布生效時,是否符合農業用地作農業使用規定,或許還有申請以當時公告土地現值作為原地價,節省土地增值稅的機會。
https://estate.ltn.com.tw/article/28935